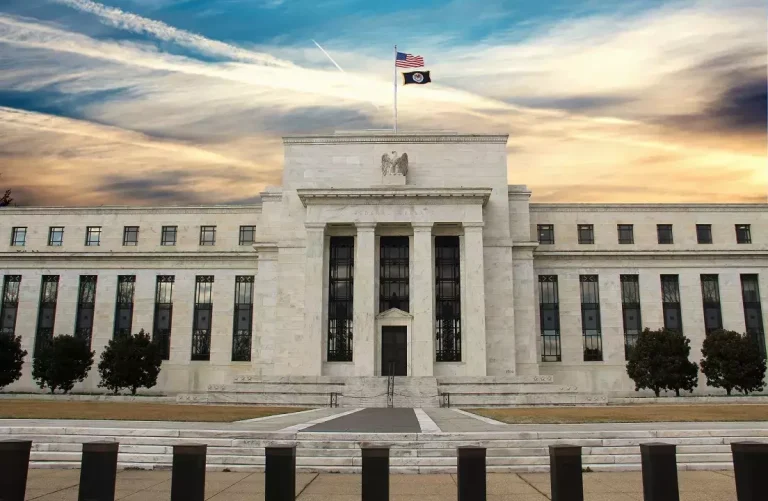
È iniziata ieri la due giorni di riunioni della Fed, con l’attenzione dei mercati concentrata soprattutto sulla conferenza stampa del presidente Jerome Powell, in programma oggi a mercati europei chiusi. Le attese sono ampiamente orientate verso una conferma dell’attuale livello dei tassi di interesse, senza interventi immediati di politica monetaria.
“Non prevediamo nessun taglio dei tassi. Sarà quindi importante leggere tra le righe il discorso di Powell anche in vista della scadenza del suo mandato, prevista il 15 maggio, pur restando nel FOMC fino al 2028”, spiega Antonio Tognoli, responsabile macro analisi e comunicazione di Cfo Sim.
Nel frattempo, il contesto macroeconomico statunitense evidenzia segnali contrastanti. A gennaio, la fiducia dei consumatori ha registrato una netta contrazione, scendendo a 84,5 punti, ben al di sotto delle attese di 90,6 punti e del dato di dicembre pari a 94,2 punti. Un calo che appare in controtendenza rispetto all’andamento complessivo dell’economia.
“È difficile dire se una parte della flessione sia dovuta alla situazione politica interna o alla percezione di un peggioramento generale. Sicuramente gli effetti degli sgravi fiscali non sono ancora pienamente operativi”, osserva Tognoli. Il riferimento è all’One Big Beautiful Bill Act, che prevede un impatto crescente fino al 2028, con detrazioni fiscali significative fino a 6.000 dollari per persona e 12.000 per le dichiarazioni congiunte. “È possibile che una maggiore liquidità a disposizione dei consumatori finisca per stimolare nuovamente la fiducia”, aggiunge.
Sul fronte dei mercati azionari, venerdì scorso l’S&P 500 ha chiuso in territorio negativo per la seconda settimana consecutiva. Un andamento che si è verificato nonostante i segnali di rallentamento dell’inflazione e della crescita economica e le ipotesi di un accordo sulla Groenlandia. A prevalere sono state l’incertezza geopolitica, le valutazioni elevate e il livello dei tassi di interesse, che hanno frenato la propensione al rischio degli investitori.
Secondo Cfo Sim, anche la Fed adotterà un approccio improntato alla prudenza. “La combinazione di un’inflazione ancora sopra il target e di un mercato del lavoro apparentemente resiliente mantiene l’economia in un delicato equilibrio”, sottolinea Tognoli. I mercati finanziari attribuiscono infatti una probabilità di circa il 97% al mantenimento dei tassi nell’attuale intervallo compreso tra il 3,50% e il 3,75%. Il primo taglio viene ormai pienamente scontato solo a partire da luglio.
I tassi di interesse statunitensi continuano a rappresentare un punto di riferimento cruciale per i flussi di capitale globali e per la determinazione del prezzo delle attività finanziarie. Tuttavia, questi flussi possono muoversi in entrambe le direzioni, come dimostrato dalla recente forte svendita di titoli di Stato giapponesi, che ha temporaneamente scosso i mercati internazionali.
In questo contesto, la Fed può agire prevalentemente sui tassi a breve termine, mentre l’impatto sulla parte lunga della curva dei rendimenti passa attraverso strumenti come il quantitative easing. Le recenti decisioni della Banca del Giappone, che ha mantenuto il tasso chiave allo 0,75% in un contesto di inflazione più elevata, hanno spinto il rendimento del decennale giapponese ai massimi dal 1999, contribuendo anche alla risalita dei Treasury statunitensi, prima di un successivo calo favorito dai dati sull’inflazione americana, in rallentamento ma ancora sopra il 2%.
Nel complesso, crescita economica, mercato del lavoro e inflazione restano in un equilibrio fragile. I dati flash dell’indice PMI di gennaio di S&P Global indicano che le pressioni inflazionistiche, seppur in calo, e una certa debolezza del mercato del lavoro potrebbero protrarsi fino al 2026. Al tempo stesso, il tasso di risparmio dei consumatori, sceso al 3,5% secondo il Bureau of Economic Analysis, segnala che l’aumento dei costi continua a pesare sui bilanci delle famiglie.
Aziende e investitori guardano con interesse a un possibile allentamento delle condizioni finanziarie e agli stimoli fiscali, nella speranza che possano sostenere la crescita e ridurre le pressioni sui prezzi. La recente rotazione verso titoli a piccola e media capitalizzazione suggerisce che il mercato stia iniziando a scontare la fine della forte dicotomia economica che ha caratterizzato gli ultimi anni.
Guardando al 2026, diversi fattori contribuiranno ad alimentare la volatilità: dalla decisione della Corte Suprema sulla legittimità dei dazi, al cambio della guardia alla Fed, fino alle elezioni di medio termine. “Un aumento della volatilità porterà inevitabilmente anche interessanti opportunità per gli investitori di lungo periodo”, conclude Tognoli, ribadendo l’importanza di un approccio basato su diversificazione ed equilibrio, piuttosto che su reazioni impulsive all’incertezza di breve termine.
L’analisi dell’attività economica conferma infine un quadro di crescita resiliente ma in rallentamento. A gennaio, l’indice PMI composito statunitense si è attestato intorno a 52,8 punti, sopra la soglia di espansione ma al secondo ritmo di crescita più basso degli ultimi nove mesi. Il settore manifatturiero si muove vicino ai 50 punti, mentre i servizi restano in territorio positivo ma con un’espansione più debole. L’indagine segnala una crescita annualizzata del PIL dell’1,5% tra dicembre e gennaio, un dato che, insieme alla debolezza dei nuovi ordini, potrebbe deludere le aspettative degli investitori nel primo trimestre dell’anno.